간편장부는 거래가 생긴 날짜 순서대로 수입, 비용, 사업용 자산의 증감을 적는 장부입니다. 서식은 국세청이 정해 둔 8칸 구성을 따르고, 회계 지식이 없어도 가계부처럼 쓸 수 있습니다. 10월 5일에 매출 110만 원(부가세 포함)을 받았다면 어느 칸에 적을까요?
간편장부는 어떤 장부이고 누가 쓰나
간편장부는 영세사업자를 위해 국세청장이 정해 고시한 장부입니다. 수입과 비용을 가계부 쓰듯 적는 방식이라 회계 지식이 없어도 작성할 수 있습니다.
대상은 신규 사업자와 기준금액 미만 사업자입니다
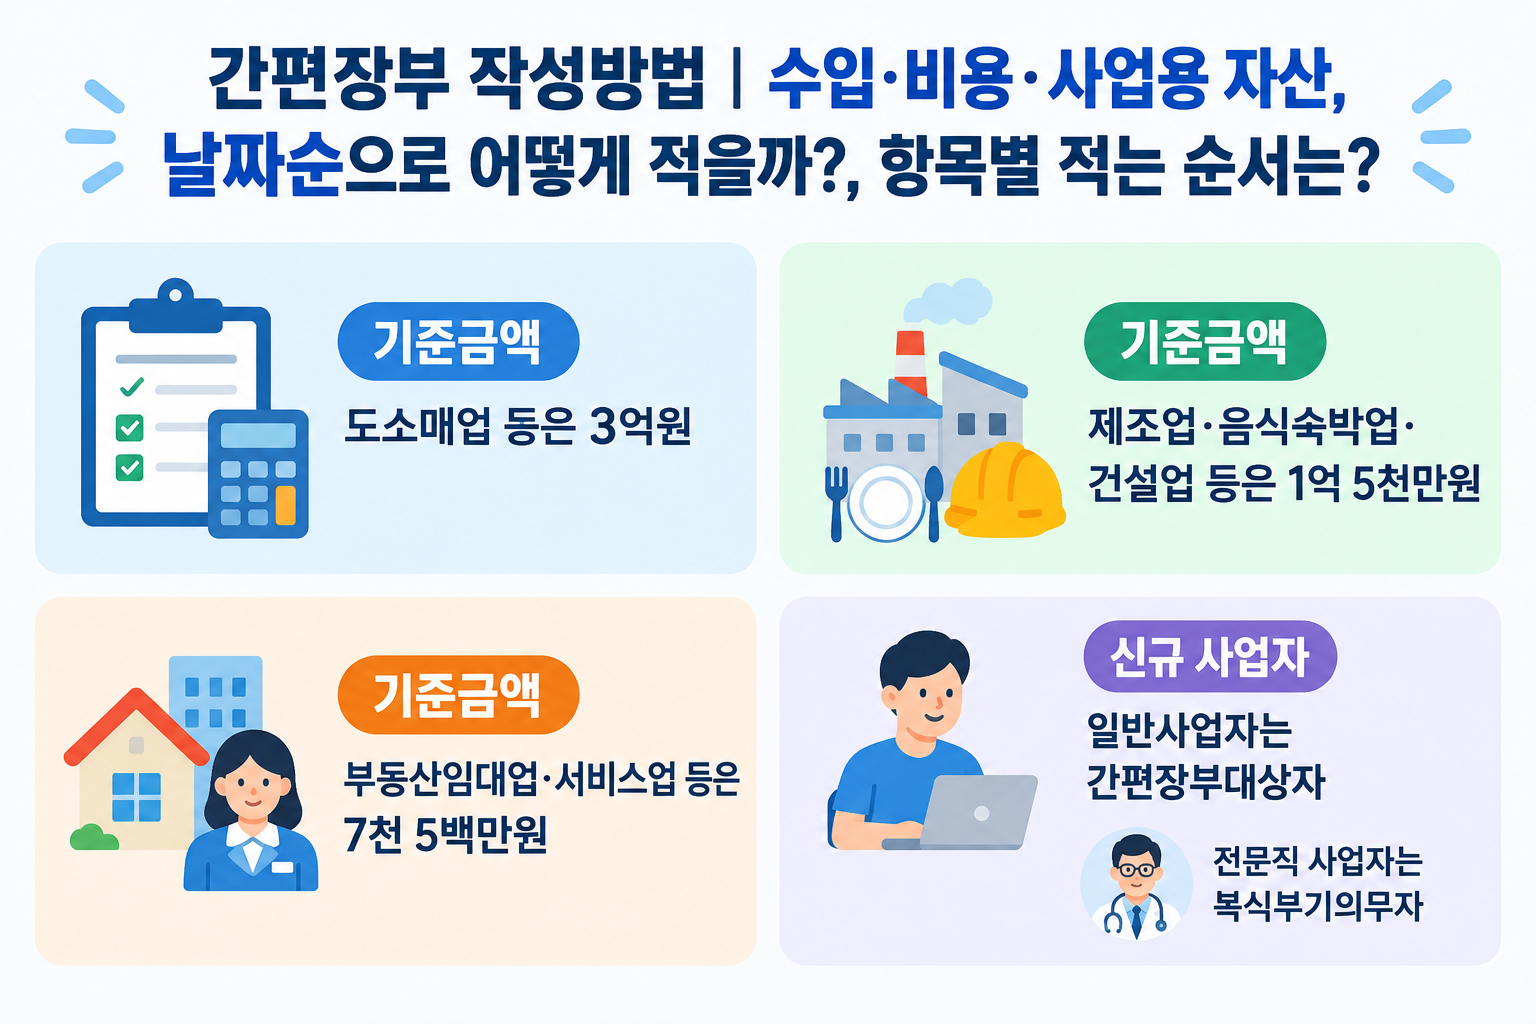
해당 연도에 새로 사업을 시작한 사업자와 직전연도 수입금액이 업종별 기준금액 미만인 사업자가 간편장부 대상자입니다. 업종별 기준금액은 대상·조건 정리 글에서 자세히 다룹니다. 변호사, 세무사, 의사, 약사 같은 전문직은 수입금액과 관계없이 복식부기의무자라서 간편장부를 쓰지 않습니다.
준비할 서식과 증빙은 무엇인가
서식은 세 가지 방법으로 구합니다
국세청 간편장부 안내 페이지에서 엑셀 서식과 한글 서식을 내려받을 수 있습니다. 엑셀 서식은 자동 집계가 되어 편리합니다. 같은 페이지의 간편장부 작성 프로그램(version 3.6)을 쓰거나 가까운 문방구에서 간편장부를 사서 써도 됩니다.
증빙은 5년간 보관합니다
세금계산서, 계산서, 신용카드매출전표, 현금영수증이 법정 지출증빙입니다. 사업 관련 지출이 부가가치세를 포함해 거래 한 건당 3만 원을 넘으면 이런 증빙을 받아야 합니다. 장부와 증빙서류는 소득세 확정신고기한이 지난 날부터 5년간 보존해야 합니다.
작성은 거래 날짜순으로 합니다

거래가 발생한 날짜 순서대로 한 줄씩 적습니다. 현금으로 받았는지 외상인지는 따지지 않고 거래가 발생한 날을 기준으로 수입과 비용을 모두 적습니다. 매출은 수입 칸에, 매입과 경비는 비용 칸에, 건물·자동차·컴퓨터 같은 사업용 자산의 구입과 매각은 자산 칸에 적습니다.
하루 매출 건수가 많을 때
하루 평균 매출 건수가 50건 이상이면 그날의 총매출금액을 합계해서 적을 수 있습니다. 이때도 세금계산서, 현금영수증 같은 원본은 보관해야 합니다. 비용과 매입은 거래 건별로 모두 적습니다.
칸마다 무엇을 적나

국세청 서식은 8칸입니다. 일자, 계정과목, 거래내용, 거래처, 수입(매출), 비용, 사업용 유형·무형자산 증감, 비고 순서입니다. 수입, 비용, 자산 칸은 다시 금액과 부가세로 나뉩니다.
칸별 기재 요령
- 계정과목: 거래 성격에 맞게 적습니다. 수입은 매출액과 기타수입금액이고, 비용은 상품매입, 재료비매입, 급료, 임차료, 광고선전비, 차량유지비 같은 과목입니다.
- 거래내용: ○○판매, ○○구입처럼 거래 구분과 대금 결제 방법을 적습니다.
- 거래처: 상호나 성명, 전화번호 등 거래처를 구분할 수 있게 적습니다.
- 수입(매출): 일반과세자는 공급가액과 부가가치세를 나눠 금액 칸과 부가세 칸에 적습니다. 카드나 현금영수증 매출처럼 구분되어 있지 않으면 매출액을 1.1로 나눈 값을 금액 칸에, 나머지를 부가세 칸에 적습니다. 간이과세자는 부가세가 포함된 매출액을, 면세사업자는 매출액을 금액 칸에 적습니다.
- 비용: 세금계산서를 받았다면 공급가액과 부가세를 나눠 적습니다. 계산서와 일반 영수증은 금액 칸에만 적습니다.
- 비고: 증빙과 결제 유형을 적습니다. 세금계산서는 '세계', 계산서는 '계', 카드는 '카드', 현금영수증은 '현영', 그 밖의 영수증은 '영'으로 줄여 쓸 수 있습니다.
수입·비용·사업용 자산 기록 예시

아래는 설명을 위해 만든 가상의 거래입니다. 금액은 예시이고, 일반과세자가 세금계산서를 주고받는 경우를 기준으로 했습니다.
| 일자 | 계정과목 | 거래내용 | 적는 칸 | 금액 | 부가세 | 비고 |
|---|---|---|---|---|---|---|
| 10월 5일 | 매출액 | 상품 판매(○○상회) | 수입 | 1,000,000원 | 100,000원 | 세계 |
| 10월 12일 | 상품매입 | 상품 구입(△△도매) | 비용 | 600,000원 | 60,000원 | 세계 |
| 10월 20일 | 사업용 유형자산 매입 | 컴퓨터 구입(□□전자) | 사업용 유형·무형자산 증감 | 1,500,000원 | 150,000원 | 카드 |
예시는 이렇게 읽습니다
첫 줄은 상품을 팔고 세금계산서를 발행한 수입입니다. 둘째 줄은 상품을 사 온 비용입니다. 셋째 줄은 컴퓨터를 산 거래로, 비용이 아니라 사업용 자산 칸에 적습니다. 나중에 이 컴퓨터를 팔면 매각 금액은 수입 칸의 기재 방법을 따르고, 해당 자산을 붉은색이나 금액 앞 △ 표시로 적습니다.
작성한 뒤 신고까지는 이렇게 이어집니다

종합소득세 신고 순서
- 매일의 수입과 비용을 간편장부에 기록합니다.
- 간편장부의 수입과 비용을 총수입금액 및 필요경비명세서에 옮겨 적습니다.
- 간편장부 소득금액계산서로 해당 연도 소득금액을 계산합니다.
- 종합소득세 신고서를 작성해 위 두 서식과 함께 제출합니다.
작성이 어려우면 세무대리인에게 수수료를 내고 의뢰할 수 있다고 국세청이 안내합니다.
장부를 쓰지 않으면
국세청은 간편장부 대상자가 장부를 쓰지 않으면 적자가 나도 결손을 인정받지 못하고, 각종 공제·감면을 받지 못하며, 무기장가산세(산출세액의 20%)를 더 부담한다고 안내합니다. 복식부기의무자가 간편장부나 추계로 신고하면 무기장가산세와 무신고가산세 중 큰 금액을 부담합니다.
작성 후 확인 체크리스트
- ☐ 거래를 날짜 순서대로 한 줄씩 적었다
- ☐ 수입, 비용, 사업용 자산을 알맞은 칸에 나눠 적었다
- ☐ 부가세가 구분된 거래는 금액과 부가세를 나눠 적었다
- ☐ 비고에 증빙 종류와 결제 방법을 적었다
- ☐ 장부와 증빙서류를 5년간 보관할 곳을 정했다
자주 묻는 질문
Q. 간편장부 서식은 어디서 받나요?
A. 국세청 간편장부 안내 페이지에서 엑셀·한글 서식과 작성 프로그램(version 3.6)을 받을 수 있습니다. 문방구에서 간편장부를 사서 써도 됩니다.
Q. 외상으로 판 매출은 돈이 들어온 날 적나요?
A. 아닙니다. 현금이든 외상이든 거래가 발생한 날을 기준으로 적습니다.
Q. 카드 매출의 부가세는 어떻게 나누나요?
A. 일반과세자는 공급가액과 부가세가 구분되지 않은 카드·현금영수증 매출을 1.1로 나눈 값을 금액 칸에, 나머지를 부가세 칸에 적습니다. 간이과세자는 부가세가 포함된 매출액을, 면세사업자는 매출액을 금액 칸에 적습니다.
Q. 컴퓨터를 샀는데 비용 칸에 적어도 되나요?
A. 건물, 자동차, 컴퓨터 같은 사업용 유형자산은 비용이 아니라 사업용 유형·무형자산 증감 칸에 적습니다. 설치비 같은 부대비용도 함께 적습니다.
Q. 사업장이 둘이면 장부를 하나로 쓰나요?
A. 사업장이 둘 이상이면 사업장별로 간편장부를 따로 작성합니다. 사업소득과 부동산임대소득처럼 소득이 둘 이상이면 소득별로 나눠 적습니다.
공식 링크
관련 글
마지막 확인일: 2026년 10월 23일(국세청 간편장부 안내, 소득세법 시행령 제208조 기준)
오늘 거래 한 줄부터 적어 보세요. 내가 간편장부 대상자인지는 대상·조건 정리 글에서 먼저 확인할 수 있습니다. 서식과 작성요령은 국세청 간편장부 안내에서 확인하고, 궁금한 점은 국세상담센터 126으로 문의하세요.