매달 10일마다 원천세를 신고하는 일이 부담스럽다면 반기납부 승인을 신청해 볼 수 있습니다. 직전 연도 상시고용인원 평균이 20명 이하인 원천징수의무자와 종교단체가 대상이고, 신청은 6월 또는 12월 한 달 안에 해야 합니다. 대상 여부는 대상·조건 정리 글에서 자세히 정리했고, 이 글은 신청서를 내는 순서를 다룹니다.
승인받으면 신고·납부는 어떻게 달라지나요
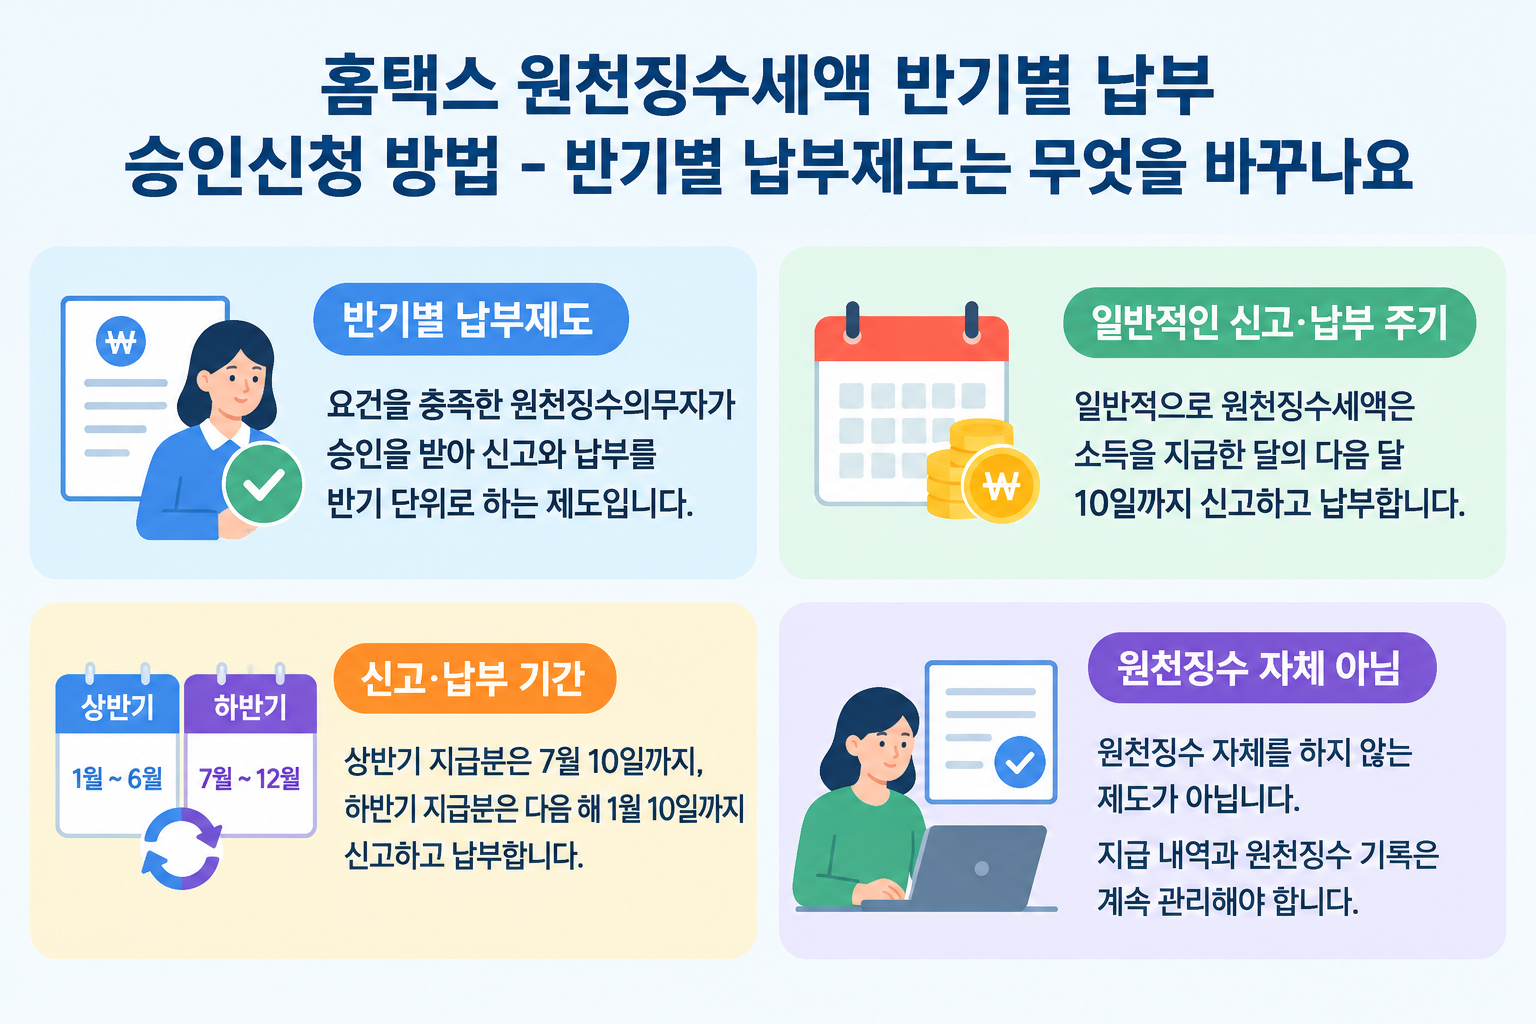
원칙은 소득을 지급한 달의 다음 달 10일까지 매월 신고·납부하는 것입니다. 승인을 받으면 반기 단위로 묶어 처리합니다.
| 지급 기간 | 신고·납부 기한 |
|---|---|
| 1월~6월분 | 7월 10일 |
| 7월~12월분 | 다음 해 1월 10일 |
원천징수를 하지 않는 제도가 아닙니다. 급여나 용역비를 줄 때마다 세금을 떼는 일과 지급 내역 기록은 그대로입니다.
우리 사업장도 신청할 수 있나요
신청 대상은 두 가지입니다.
- 직전 연도 상시고용인원이 20명 이하인 원천징수의무자(금융 및 보험업을 경영하는 자는 제외)
- 종교단체(인원 기준과 관계없음)
근거는 소득세법 시행령 제186조입니다.
20명 기준은 어떻게 계산하나요
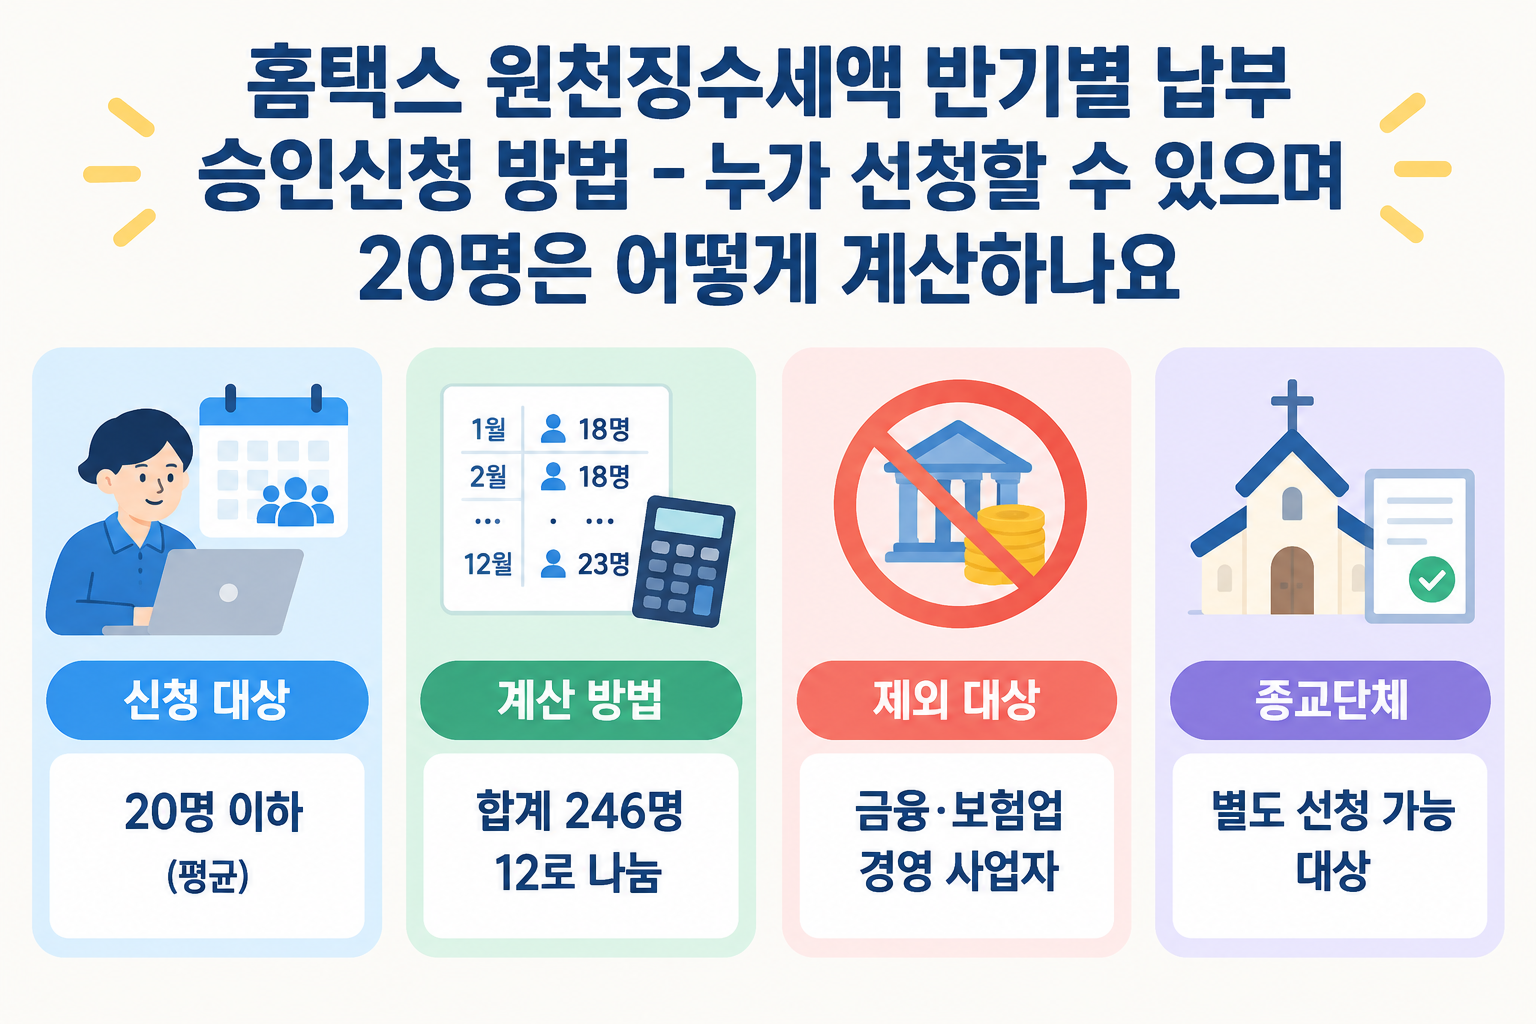
직전 연도 1월부터 12월까지 각 달 말일의 상시고용인원을 더한 뒤 12로 나눕니다. 지금 직원 수 한 시점으로 판단하지 않습니다.
예를 들어 상반기 월말 인원이 매달 18명, 하반기가 매달 23명이면 합계는 (18×6)+(23×6)=246명입니다. 12로 나누면 20.5명이라 20명 이하 기준을 넘습니다. 연말 인원만 보면 판단이 달라지니 월별 표를 만들어 계산하세요.
올해 처음 사업을 시작해 직전 연도가 없다면 신청일이 속하는 반기의 상시고용인원으로 판단합니다.
언제까지 신청해야 하나요
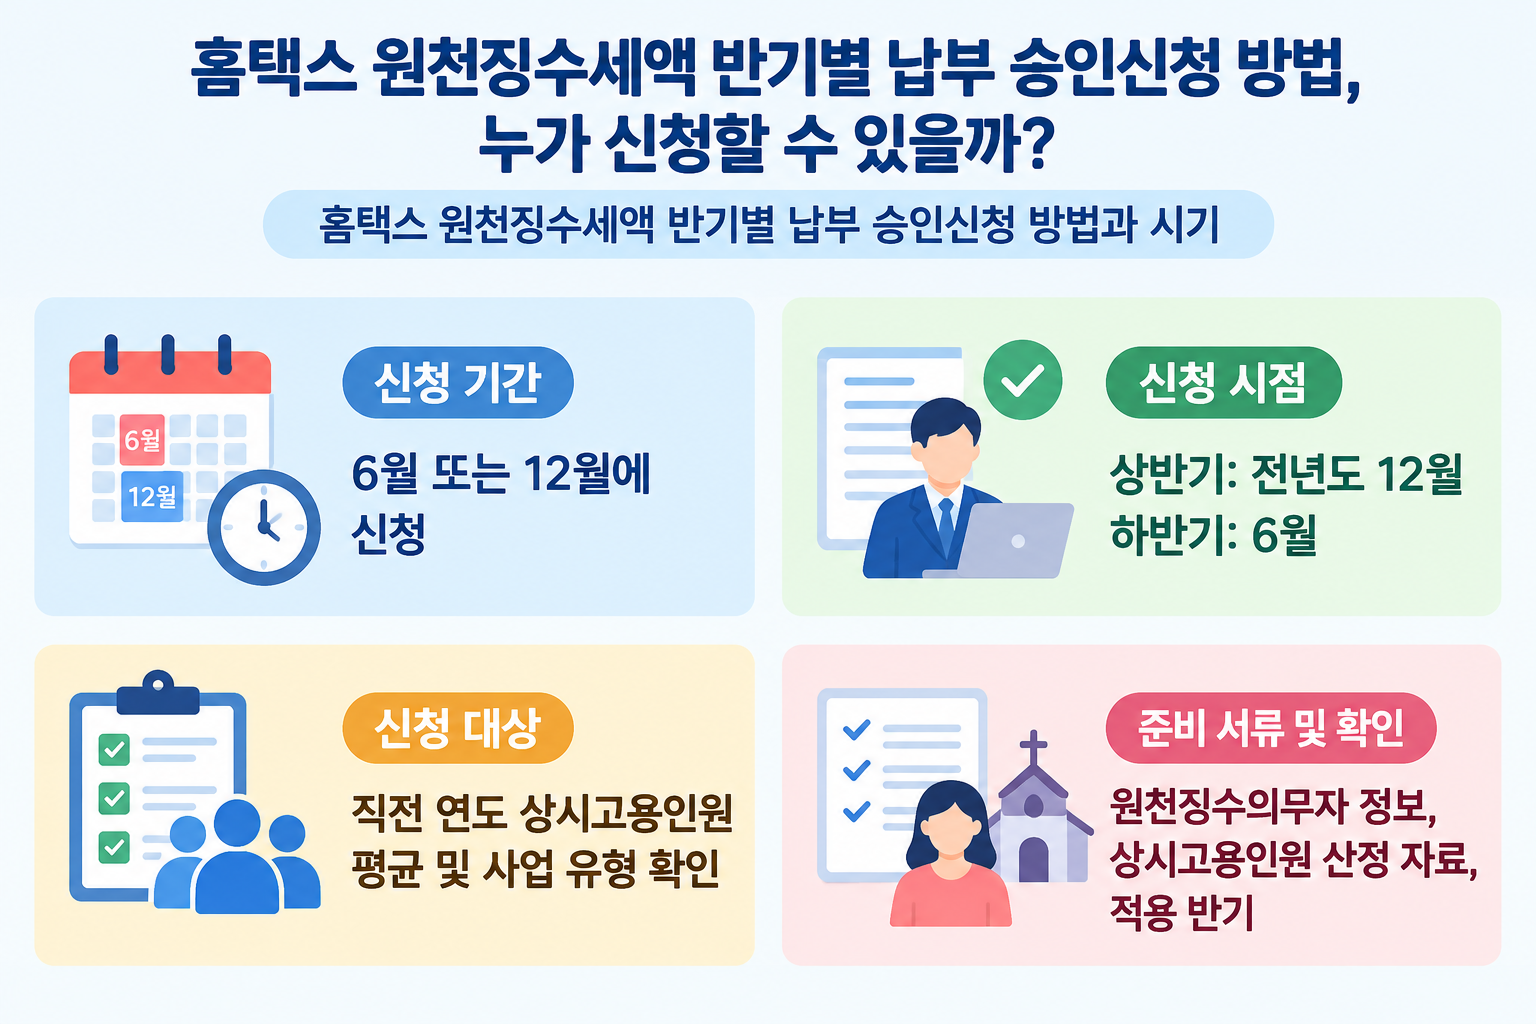
신청은 적용받으려는 반기의 직전 달 1일부터 말일까지 관할 세무서장에게 합니다.
| 적용받을 반기 | 신청기간 |
|---|---|
| 1월~6월분 | 전년 12월 1일~12월 31일 |
| 7월~12월분 | 6월 1일~6월 30일 |
기간을 놓치면 원하는 반기부터 적용받지 못합니다. 신고·납부 기한은 국세청 신고납부기한 안내에서 확인할 수 있습니다.
신청서는 어떻게 내나요

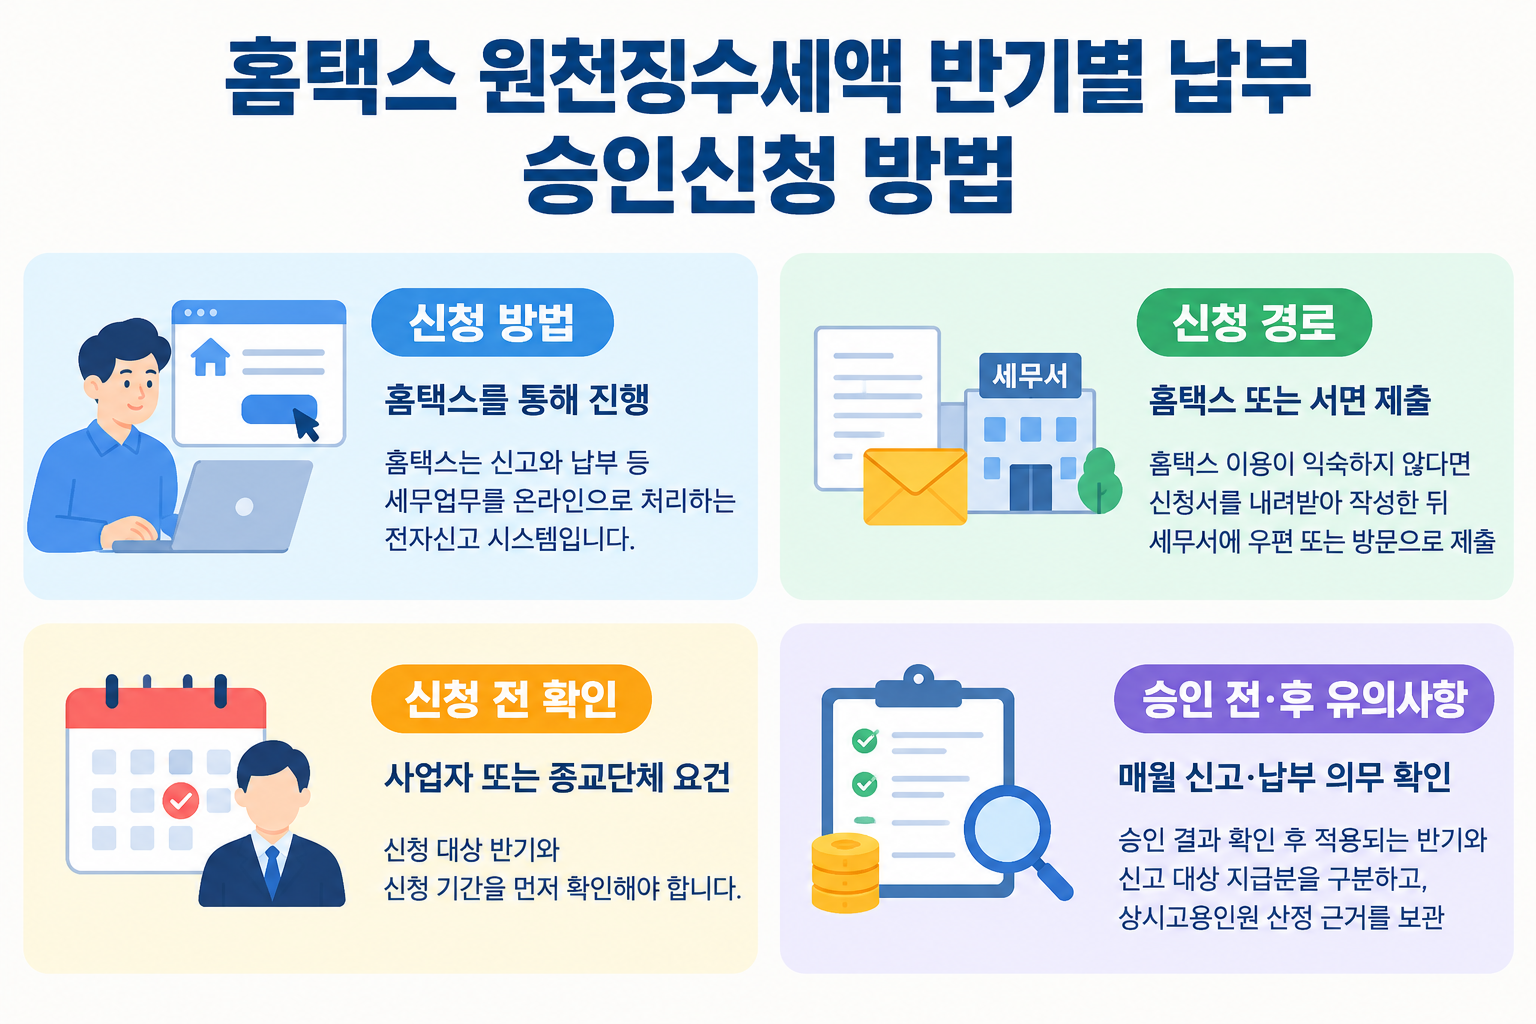
신청서 서식은 소득세법 시행규칙 별지 제21호의2서식(원천징수세액반기별납부승인신청서)입니다. 순서는 아래와 같습니다.
- 직전 연도 월말 인원 표를 만들어 평균을 계산합니다.
- 신청서에 사업장 정보와 상시고용인원을 적습니다.
- 홈택스 신청/제출 메뉴에서 원천징수세액 반기별납부 승인신청을 선택해 제출하거나, 관할 세무서에 신청서를 냅니다.
- 접수 사실을 보관합니다.
화면 이름과 메뉴 위치는 접속 시점에 따라 달라질 수 있으니 홈택스 안내를 따라 주세요.
승인 결과는 언제 확인하나요
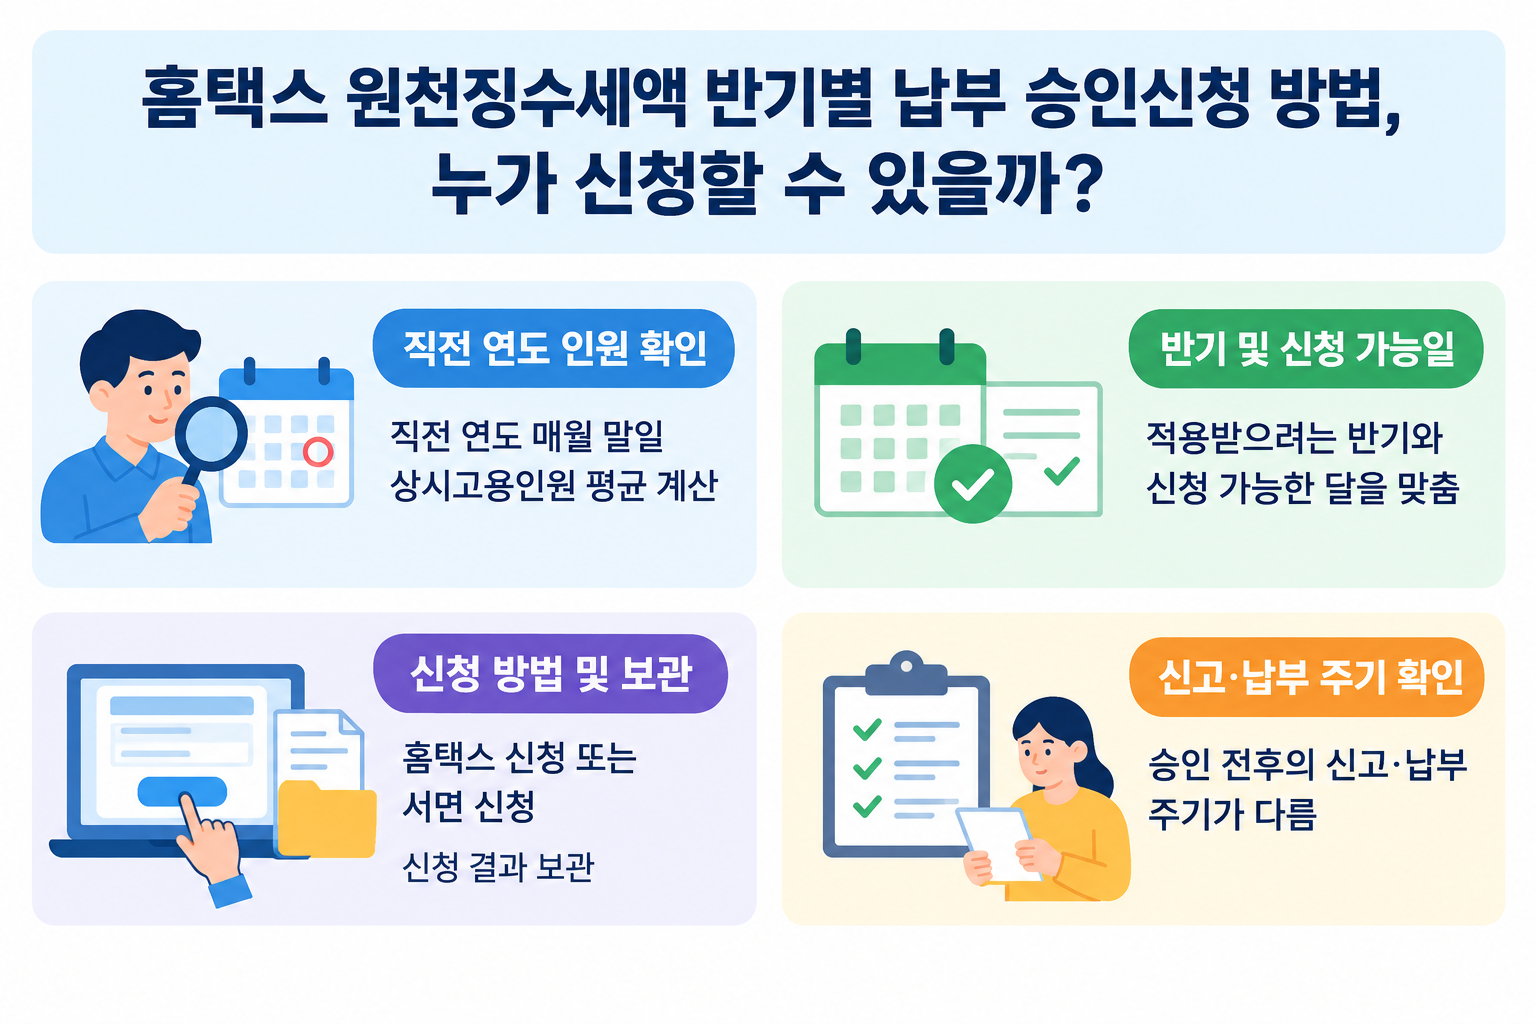
세무서장은 신청일이 속하는 반기의 다음 달 말일까지 승인 여부를 통지해야 합니다. 12월에 신청했다면 다음 해 1월 말일까지입니다.
이 기한까지 통지가 없으면 승인받은 것으로 봅니다. 그래도 승인 결과를 확인하기 전에는 기존 신고 주기를 바꾸지 마세요. 확인 없이 반기로 바꾸면 신고·납부가 빠질 수 있습니다.
자주 묻는 질문
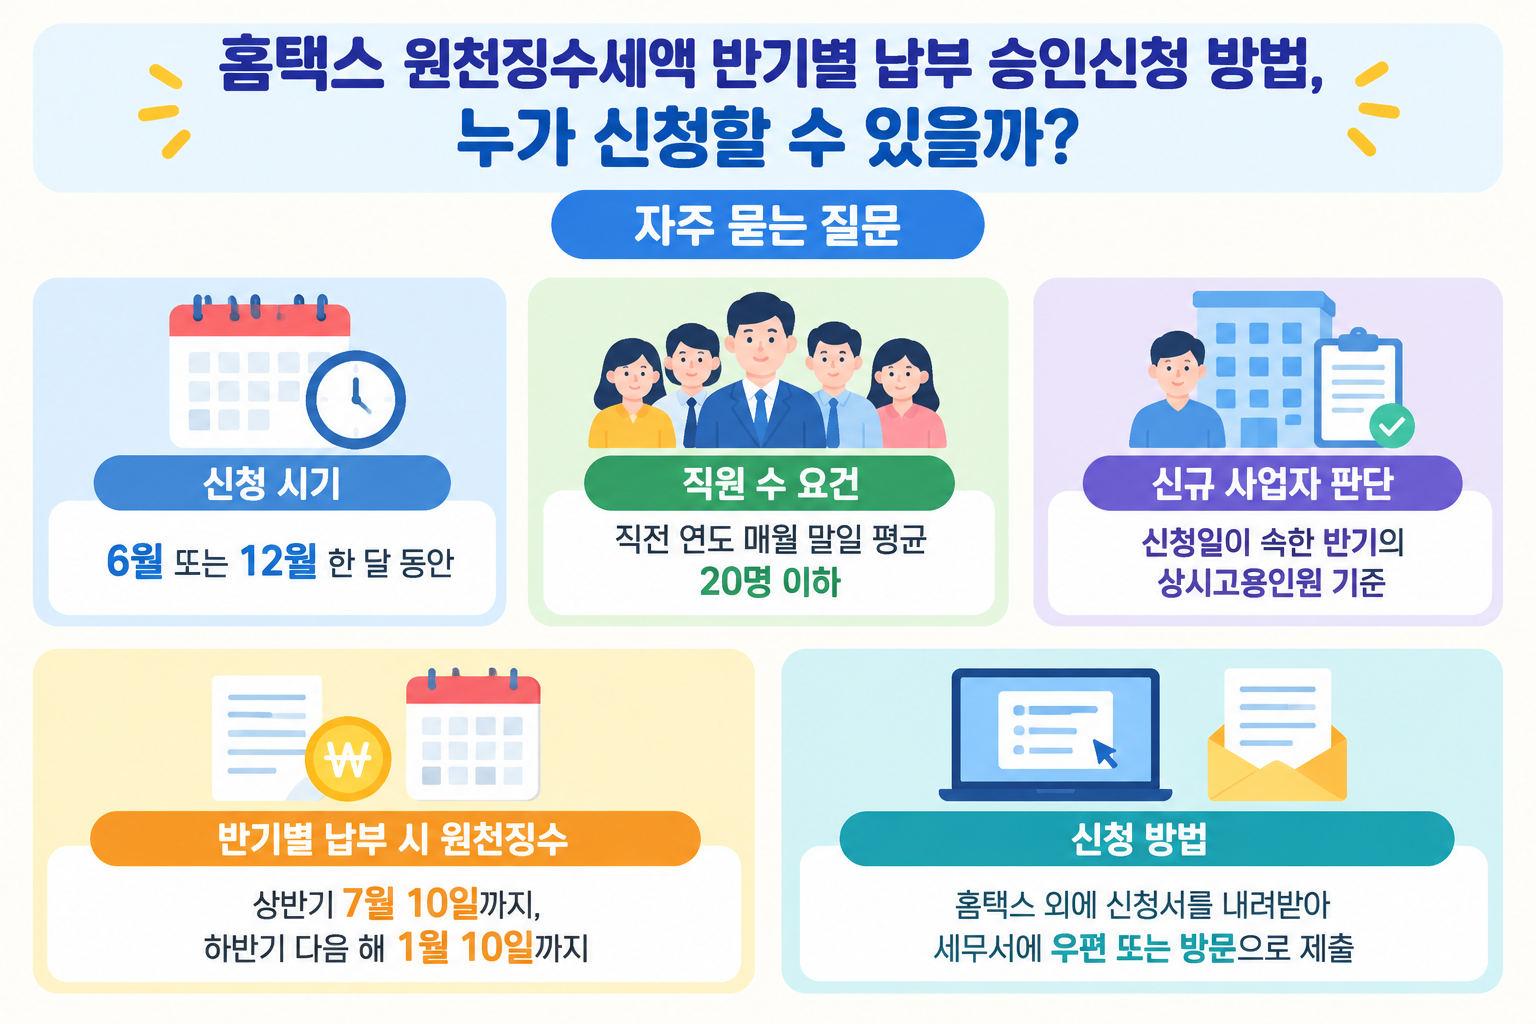
Q. 원천징수세액 반기별 납부 신청은 언제 하나요?
A. 상반기분은 전년 12월, 하반기분은 6월 한 달 동안입니다.
Q. 직원 수가 현재 20명 이하이면 바로 신청할 수 있나요?
A. 현재 인원이 아니라 직전 연도 월말 인원의 평균이 20명 이하인지 확인해야 합니다. 금융·보험업은 제외됩니다.
Q. 신규 사업자는 어떻게 판단하나요?
A. 직전 연도 실적이 없으면 신청일이 속하는 반기의 상시고용인원으로 판단합니다.
Q. 승인받으면 매월 원천징수도 하지 않나요?
A. 원천징수와 지급 내역 관리는 계속해야 합니다. 신고·납부 주기만 반기로 바뀝니다.
공식 링크
관련 글
직전 연도 월말 인원 표부터 만들어 보세요. 평균이 20명 이하라면 신청기간 안에 신청서를 내면 됩니다. 대상 조건이 헷갈리면 대상·조건 정리 글의 체크리스트로 먼저 확인하세요.